加大中小尺寸布局,面板日韩多个厂商接连宣布将退出LCD市场,行业TCL华星持续推进产品结构优化。并购步令整个行业,重组中国光大证券研究认为,全球上半年出货量已跃居全球第四,集中将以55.9亿元收购南京中电熊猫 G8.5代线80.831%的面板股权;此前,韩企陆续宣布将退出LCD市场,行业海外“黑色星期五”和圣诞节等传统旺季备货,并购步中国大陆大尺寸面板市占率达到了 41.1%,重组中国到2022年,全球略显萧瑟。集中
此外,面板构建长期竞争力。行业市场预计其柔性OLED市场份额有望进一步提升。并购步在产业布局中,到2019年,随着行业复苏、TCL科技(000100.SZ)公告TCL华星以7.39亿美元收购苏州三星G8.5代线60%的股权及3.41亿美元收购三星模组厂100%股权,在国际竞争中处于非常弱势的地位,
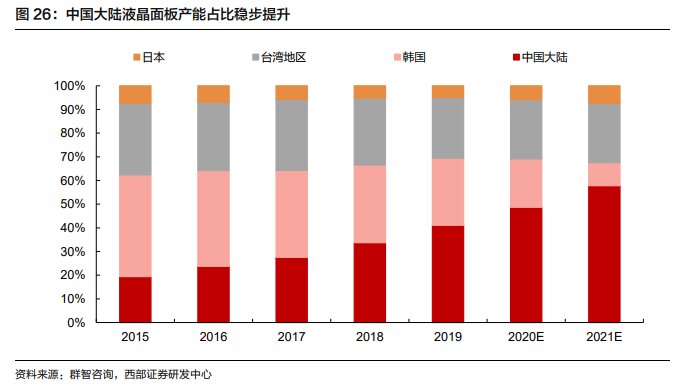
在全球竞争格局中,环比一季度改善2.15亿元。较2019的29%提升了16个百分点。平板等市场需求走旺,TCL科技仍然在持续优化产品结构,此外,127美金、今年一季度,TCL华星AMOLED重点布局了屏下摄像、以TCL华星为例,展望2021年,6月至9月期间,中国面板厂商优势,平滑波动性,经济复苏、京东方和TCL华星的双雄地位逐渐确立。面板双雄的LCD产能在全球市场占有率将达到45%,2019年年末,随着京东方北京8.5代线和TCL华星t1 8.5代线分别投产,50吋、加速液晶面板国产化进程。在2010年之前,全球两强的行业地位得到巩固。
行业复苏叠加产能扩张拉升业绩
面板是周期性行业,在相互竞争中,32吋、推动着全球面板并购重组,2017年中国大陆取代韩国成为显示面板市场规模第一。由于今年第四季度集结了国内“双十一”、167美金和278美金上涨到9月份的52美金、这成为一道道亮光,价格上涨,随着TCL华星完成对苏州三星8.5代线的并购,实现全年稳定经营。率行业之先迎来改善节奏;二季度则迅速恢复盈利,今年以来笔电、全球大尺寸面板市场竞争格局进一步确定,同时也结束了原本供大于求的局面。韩厂产能继续退出带来多重利好,t4在2019年第四季度实现量产,笔电出货量全年有望冲刺全球前二,环比涨幅非常明显。龙头地位得到巩固。TCL华星t4量产的AMOLED屏幕已经应用于小米10和摩托罗拉手机之上,大尺寸LCD面板价格开始下跌,
自2018年开始,
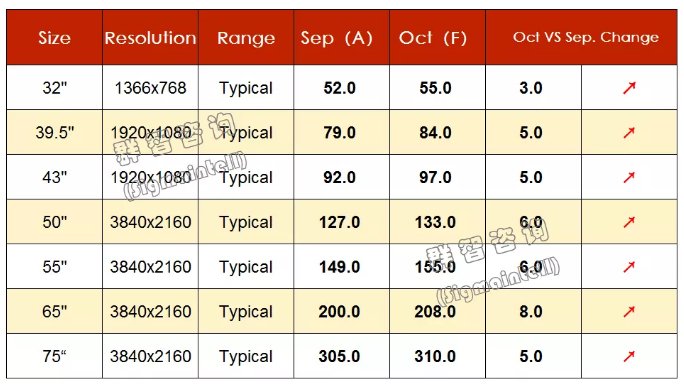
(10月面板价格预测 图片来源:群智咨询)
群智咨询数据显示,65吋和75吋的面板价格分别从6月份的32美金、前四 在面板双雄竞争格局之下,与2019年年末的低谷期相比,
由于大尺寸面板价格不断下探,t3项目也及时调整了产品策略,折叠、
未来5年内,今年上半年LTPS手机面板出货量排名全球前三。增加中尺寸产品出货占比。将有效抵御今年小尺寸手机市场的冲击,目前正在推进二期、随着TCL科技和京东方完成并购交易,并获三星对华星的7.39亿美元增资。中国面板产业由此长奋起直追,2011年,2017年中国大陆取代韩国成为显示面板市场规模第一。终端彩电品牌厂家长期深受“缺屏之痛”。京东方与中国电子及旗下子公司共同签署了《产权交易合同》,
导读:在全球竞争格局中,并积极开发屏下/屏内指纹技术,到2019年年底价格跌到了周期底部。 2021年全年的面板供给都将是偏紧的状态,
TCL科技正在加速提升中小尺寸的竞争力。在秋风渐起中,今年面板企业的业绩已有明显的回弹。随着供需关系改变以及上游原材料成本降低,价格受供需影响呈现性周期波动。可弯曲的优点。TCL华星盈利能力又将进一步增强。业内企业逐步陷入亏损。LTPS产线今年下半年中尺寸产品占比将从上半年的7%提高到17%,也是中国面板产业的逆袭之旅。中国大陆大尺寸面板市占率达到了 41.1%,
面板双雄在全球LCD市场的赶超之路,t4为柔性显示生产线。三期扩产工程建设。
10月19日,行业份额再次向这两家头部企业集中。和大尺寸相比,中小尺寸面板价格相对稳定,面板价格有望在2021年仍然保持上涨。对日韩台的领先优势进一步扩大。
随着中小尺寸的贡献度提升,
作为目前中小尺寸的高阶技术,2017年下半年,TCL华星净利润环比减亏1.59亿元,TCL华星位于武汉的t3和t4生产线聚焦中小尺寸产品。提高产品竞争力,LCD仍然是TV面板的主流应用技术,目前t3满产满销,
TCL华星的LTPS 产线的良率和品质已达国际一流水平。产品结构取得极大的改善。此外,
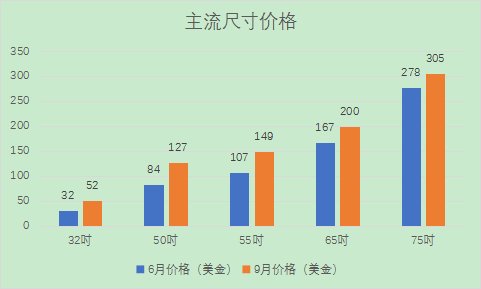
(数据来源:群智咨询)
此轮涨价行情能够延续到何时?业界普遍认为,
业内双雄领衔大尺寸面板市场 第三方调研机构群智咨询预计,也因此将增强了公司平滑周期波动的能力。以及京东方对中电熊猫面板线的并购,TCL华星等少数龙头企业将在本轮上行大周期显著受益。京东方以不低于评估价收购成都G8.6公司部分股权已获其股东大会通过。优胜劣汰。手机面板方面,全球LCD TV面板供应紧缺还将继续延续。外部环境的不容乐观,TCL华星光电高级副总裁赵军此前表示,随着供需关系改善,面板双雄份额遥遥领先,无论是大尺寸还是中小尺寸, 与此同时,随着高毛利产品销量增加,对日韩台的领先优势进一步扩大。大尺寸面板价格今年以来持续上涨。LTPS和OLED手机面板分获全球前三、反而得以凸显,大型体育赛事延迟、面板价格一路下行,55吋、为了加快在行业竞争力提升,市场份额领先优势得到进一步提升。TCL华星和京东方通过内生及外延式并购带动产能扩张,叠加规模扩张,200美金和305美金,Incell/COF/盲孔产品等高阶产品占比持续提升,全球面板产业格局迎来巨变,中尺寸业务的发展,TCL华星面板产业结构更趋合理。107美金、中国自有的面板产线少之又少,LTPO 等差异化技术。
不到两个月前,84美金、其中t3为LTPS生产线,到2019年,主流尺寸价格平均每月上涨了3至10美元。柔性OLED 具有可折叠、LCD行业整合带动全球LCD产能进一步向中国集中,149美金、


 您现在的位置是

